
发布于 2026-11-14824人使用
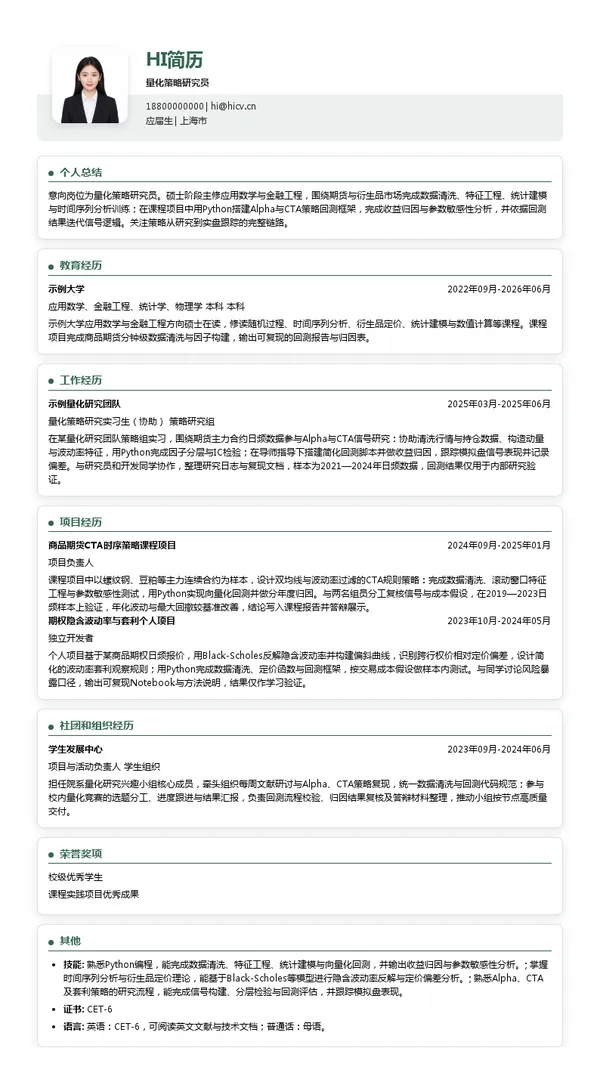
国泰君安期货有限公司量化策略研究员投递简历模板
面向国泰君安期货有限公司校招的量化策略研究员方向,重点展示Python、时间序列分析、统计建模、衍生品定价。经历与成果为示例,请替换为本人真实信息;不代表企业官方模板。
模板亮点
- 完整覆盖数据清洗到策略归因的量化研究流程
- 具备Python实现Alpha与CTA策略回测的项目经验
- 掌握时间序列分析与衍生品定价理论的应用
- 体现从策略研究到实盘跟踪优化的闭环意识
适用人群
适合应用数学、金融工程、统计学、物理学等专业,硕士及以上学历,对期货及衍生品市场有浓厚兴趣,具备Python编程、统计建模与时间序列分析基础,希望暑期实习进入量化策略研究岗位并争取校招直通机会的2026届应届毕业生。包含模块教育背景实习经历项目经历专业技能荣誉证书
包含模块
教育背景实习经历项目经历专业技能荣誉证书
#python#校招


